交易者学会根据概率思考后,会对自己的整体成功很有信心,因为他们决心进行符合优势定义的每一笔交易。他们不会设法挑选他们认为、假设并会发挥作用的优势,再根据这种优势行动;也不会因为任何原因,避开他们认为、假设并不会发挥作用的优势。
——马克·道格拉斯 (Mark Douglas)
很多人做交易时总有一个困惑:策略研究得挺认真,回测也对,可一坐到电脑前真刀真枪干,手就不听使唤。该进的不进,不该追的追了。
这不是你一个人的问题。我也踩过,几乎所有认真做交易的人都会踩。根子不在技术,在一个特别反直觉的认知上。
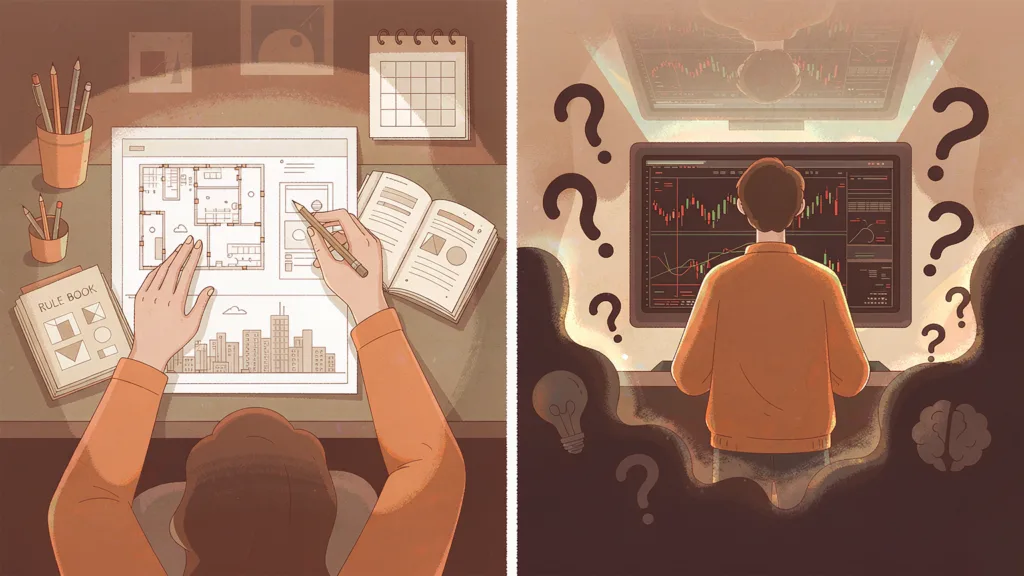
什么形态进、触发条件是什么、亏到哪止损、碰上罕见情况怎么办,全在这一步想清楚。逻辑在这阶段是地基,越较真越好,不限时间。
做不做单只考虑一个问题,就是满不满足进场条件? 满足=做,不满足=不做,没有模棱两可的情况。
但是很多人交易的过程中容易出现的问题是存在很多的主观判断,明明已经符合做单条件,但是可能因为某条新闻,某种K线形态又或者其他的因素开始纠结,找理由。
暂不讨论这些方面对你当前的这笔交易是好是坏,但是对于你的交易系统一定不是件好事,当你在做单的过程中加入了这些因素时,那么你的策略逻辑其实就已经改变了。
| 策略逻辑(制定规则) | 下单执行(实操) | |
| 干什么 | 定策略、定形态、定止损、想意外情况 | 只看一个问题:现在满不满足进场条件? |
| 怎么判断 | 天马行空,越细越好 | 二选一:满足就做,不满足就不做 |
| 能不能纠结 | 可以,熬通宵都行 | 不能,没有中间地带 |
| 主观/系统交易 | 不一样 | 完全一样,最后都是 0 或 1 |
典型路径是这样的:
信号出现了,你本来该等下一根 K 线直接进。结果你脑子一拐:”这家公司是不是要有新闻?””指标配不配合?””要不我等个回调?”
这一连串”再确认一下”,本质是想让市场再给你喂一颗定心丸——证明你这次是对的。金融市场最不缺这种没有标准答案的问题。
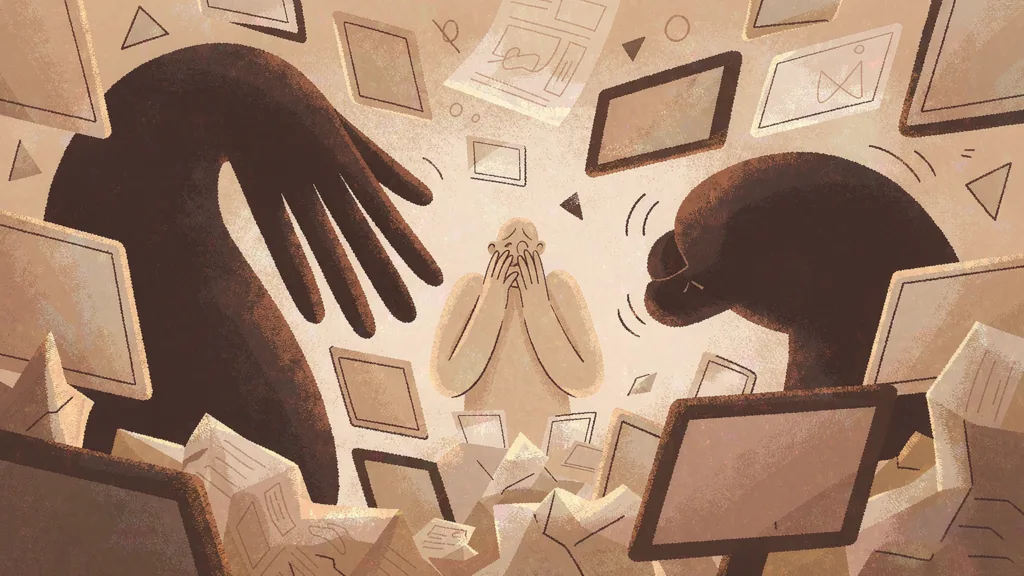
后果很实在:你在原系统外硬塞了一堆从没定义过的条件,系统从”固定系统”变成了”漂浮系统”——这已经不能叫系统了,就是散户那种凭感觉乱买。前面研究半天,执行时全推翻,等于白忙。
你临时冒出来的那个”等回调更稳”的想法,逻辑再顺,也没经过回测验证,所以它不等于”真实能赚钱”。你以为是在优化,其实是在推翻一个已经被验证过的系统。稍微改一个条件,结果可能千差万别——前面那些回测数据,因为规则被你改写,已经不作数了。
有个行为金融学的实验挺说明问题。找一群普通人,培训他们诊断几种简单病,确保能 100% 看准,然后允许他们开检查单(X 光、抽血)去”确认”。
结果 71% 的人还是开了没必要的检查单。
这就是信息偏差。作为人,我们哪怕不需要,也总想多拿点信息才敢动手。但你做交易,这习惯能要命——你去看新闻、看指标,看完还是不知道该不该做,这些信息改变不了你的行动,看了等于白看,只会在里头绕圈圈出不来。
所以给”有效信息”重新下个定义:对你交易者来说,有效信息 = 能按既定规则改变你行动的信息。
改变不了行动的,别看,看了也是内耗。
前面说的”反复确认不敢进”,是怕亏损(FOL)。最后看价格飞了赶紧追,是怕错过(FOMO)。
这俩看着矛盾,其实一根上长的:都来自心里的恐惧、缺乏安全感。所有人都有的本能。但你是市场参与者,得练。我自己的经验是这东西极难彻底去掉,能提升一点是一点,但底色改不了——认了就好。
记录交易是最好的验证方法:
记个 30 到 50 笔,你自己的 pattern 就出来了:你老是在哪一步开始乱搞。每个人出问题的点不一样,得自己挖。
天天看,慢慢就刻进去了。